Agevolazione sotto forma di credito d’imposta per l’acquisizione di beni strumentali (anche tramite leasing) destinati a strutture produttive ubicate nei territori ricompresi nella ZES unica. La legge di bilancio 2026 ha esteso la misura al triennio 2026-2028.
DOTAZIONE
2,3 miliardi di euro
BENEFICIARI
Possono beneficiare del credito tutte le imprese, a prescindere da forma giuridica e regime contabile, che si trovano o si insediano nei territori ammissibili della ZES Unica del Mezzogiorno, con estensione per le zone assistite di Marche e Umbria.
INVESTIMENTO INIZIALE E BENI STRUMENTALI AMMISSIBILI
Le imprese possono accedere al credito d’imposta per gli investimenti realizzati dal 1° gennaio 2026 al 31 dicembre 2026. Gli acquisti di beni strumentali nuovi (anche tramite leasing) sono ammissibili solo per investimenti iniziali, come la creazione, ampliamento o diversificazione di uno stabilimento, o il cambiamento fondamentale del processo produttivo. Non sono ammessi investimenti di mera sostituzione.
Per beni strumentali nuovi devono intendersi le seguenti categorie:
• terreni e fabbricati (attenzione al requisito della novità per gli immobili). In questo caso sono agevolabili anche se i beni sono stati già utilizzati dal dante causa o da altri soggetti per lo svolgimento di un’attività economica;
• impianti generici (quali impianti di produzione e distribuzione energia, officine di manutenzione, raccordi e materiale rotabile, mezzi per traino e sollevamento, centrali di conversione, parco motori, pompe, impianti di trasporto interno, servizi vapore, riscaldamento e condizionamento, impianti di allarme) che gli impianti specifici ed altri impianti (quali ad esempio, forni e loro pertinenze), nonché i beni individuabili quali “macchinario”, automatico e non automatico” (Voce di Bilancio B.II.2). Si precisa che gli impianti infissi al suolo sono esclusi;
• attrezzature industriali e commerciali (Voce di Bilancio B.II.3): attrezzature industriali e commerciali, attrezzatura varia ed utensili, legati al processo produttivo o commerciale dell’impresa.
L’investimento minimo è di 200.000 € e il massimo è pari a 50 milioni €.
Sono esclusi dall’agevolazione i beni autonomamente destinati alla vendita, come pure quelli trasformati o assemblati per l’ottenimento di prodotti destinati alla vendita, nonché i materiali di consumo.
Il valore dei terreni e dei fabbricati ammessi all’agevolazione non può superare il 50% del valore complessivo dell’investimento agevolato.
ENTITÀ E FORMA DELL’AGEVOLAZIONE
La percentuale che si può ricevere varia in base alla regione, dimensioni dell’impresa e all’entità dell’investimento.
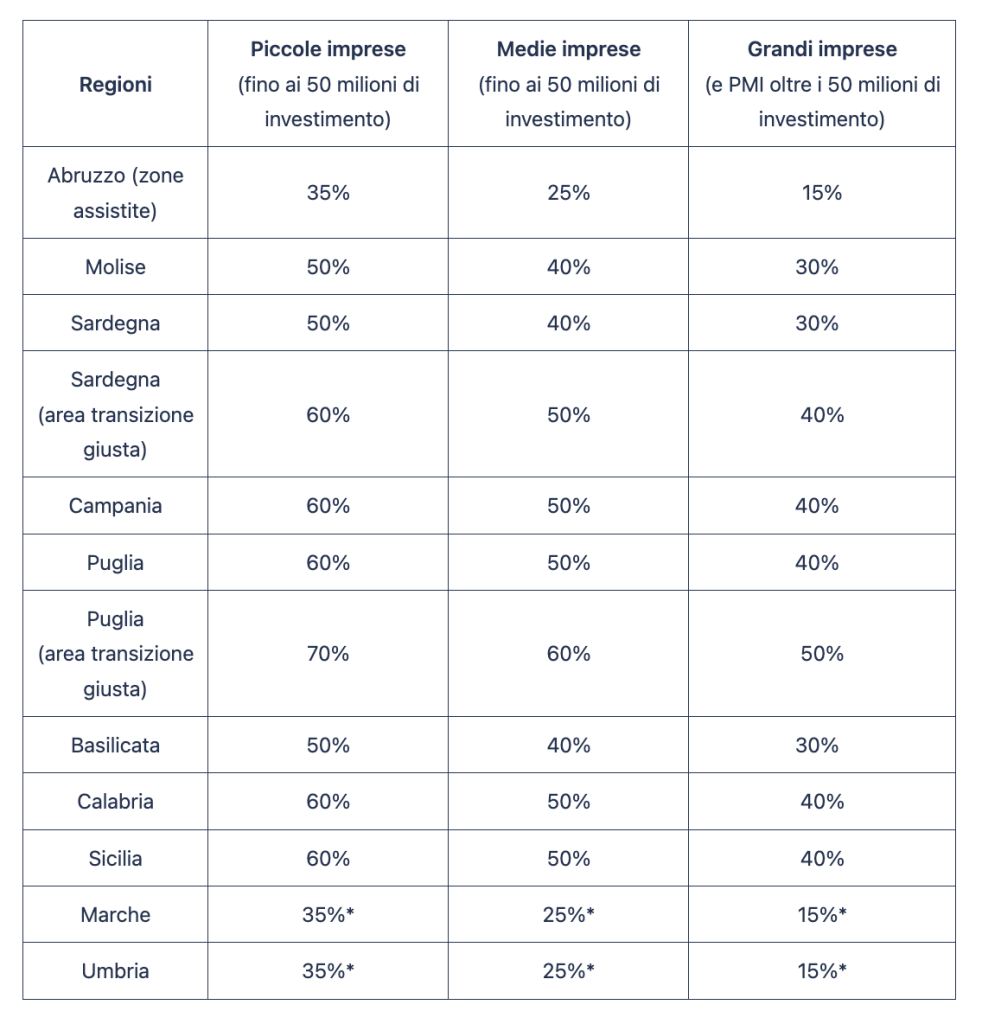
Ad ogni modo, il totale del credito spettante sarà determinato dall’Agenzia delle Entrate che rapporterà il limite di spesa complessivo ai crediti totali richiesti.
CUMULO E VINCOLI
Il credito d’imposta è cumulabile con aiuti de minimis e con altri aiuti di Stato che abbiano ad oggetto i medesimi costi ammessi al beneficio, a condizione che tale cumulo non porti al superamento dell’intensità o dell’importo di aiuto più elevati consentiti dalle rispettive discipline europee.
SCADENZE
Comunicazione preventiva all’Agenzia delle Entrate:
• dal 31 marzo al 30 maggio 2026
Comunicazione integrativa (a consuntivo) per attestare la realizzazione degli investimenti 2026:
• dal 3 al 17 gennaio 2027
MODALITÀ DI FRUIZIONE
Il credito d’imposta:
• è utilizzabile esclusivamente in compensazione F24 tramite i canali telematici dell’Agenzia delle Entrate dal giorno lavorativo successivo alla pubblicazione delle aliquote di agevolazione definitive e comunque non prima della data di realizzazione dell’investimento;
• deve essere indicato nella dichiarazione dei redditi relativa al periodo d’imposta di maturazione del credito e nelle dichiarazioni dei redditi relative ai periodi d’imposta successivi fino a quello nel quale se ne conclude l’utilizzo;
• non è soggetto al limite di € 250.000 per i crediti da indicare nel quadro RU del Mod. REDDITI.
Ai fini del riconoscimento del credito, l’effettivo sostenimento delle spese ammissibili dev’essere certificato da un revisore legale dei conti o da una società abilitata.