FINALITÀ
La misura agevolativa sostiene gli investimenti volti alla riqualificazione, ammodernamento o completamento, anche sotto il profilo dell’efficientamento energetico e della sostenibilità ambientale, degli immobili destinati alla creazione di alloggi da concedere a condizioni agevolate ai lavoratori impiegati nel comparto turistico-ricettivo.
DOTAZIONE
54 milioni di €
BENEFICIARI
Le imprese di qualsiasi dimensione con sede operativa su tutto il territorio nazionale che esercitino o che intendono esercitare attività di impresa nel settore turistico già in possesso dei codici ATECO ammissibili.
> I beneficiari devono disporre dell’immobile oggetto del Contributo in conto capitale con titolo di proprietà o anche attraverso contratto di locazione.
> L’immobile oggetto dell’intervento deve essere destinato per un periodo non inferiore a nove anni successivi al completamento dell’investimento, ad esclusivo favore dei dipendenti impiegati presso le strutture turistico-ricettive, ivi inclusi quelli impiegati presso gli esercizi di somministrazione di alimenti e bevande.
> Il canone di locazione applicato ai dipendenti deve essere inferiore di almeno il 30% rispetto al valore medio di mercato riferito all’ambito territoriale.
PROGETTI AMMISSIBILI
Ai fini dell’ammissibilità, ciascun progetto di investimento deve:
• interessare una o più unità immobiliari, purché i relativi alloggi siano asserviti ad una o più unità locali dell’impresa proponente. I progetti che prevedono interventi su più unità immobiliari devono risultare unitari e organici e riguardare unità immobiliari localizzate esclusivamente nelle zone a o nelle zone c ovvero nelle zone non assistite;
• prevedere spese complessive ammissibili di importo non inferiore a 500.000,00€ e non superiori a 5 milioni di €, al netto dell’IVA;
• garantire la disponibilità di almeno 10 posti letto che devono essere assegnati ai lavoratori impiegati;
• comportare, con riferimento a ciascuna unità immobiliare oggetto del progetto di investimento, un miglioramento della prestazione energetica;
• essere avviati successivamente alla presentazione della domanda di accesso alle agevolazioni;
• essere conclusi entro 24 mesi dalla data di concessione del contributo in conto capitale;
• prevedere l’iscrizione nel Registro delle imprese della/eunità immobiliare/i oggetto dell’investimento, conformemente alla configurazione della stessa unità, ferma restando la motivazione della non necessarietà dell’iscrizione;
• rispettare la pertinente legislazione ambientale dell’Unione europea e nazionale, anche con riferimento al principio DNSH.
SPESE AMMISSIBILI
Sono ammesse le seguenti spese:
A) Riqualificazione, ammodernamento o completamento di immobili già esistenti: spese finalizzate alla riqualificazione e ammodernamento, anche parziale, di immobili esistenti (o porzioni autonomamente certificabili dal punto di vista energetico) destinati ad ospitare lavoratori impiegati nel comparto turistico-ricettivo, ivi inclusi quelli impiegati presso gli esercizi di somministrazione di alimenti e bevande.
B) Impianti, macchinari, attrezzature varie e arredi nei limiti del 30% dell’investimento ammissibile. Sono inoltre ammissibili le spese relative ad impianti, macchinari, attrezzature e arredi nuovi di fabbrica, nonché alle opere murarie strettamente connesse alla loro installazione (se non già incluse nella voce A).
C) Le spese relative a consulenze strettamente connesse agli interventi ammissibili. Tali spese sono ammissibili nel limite del 10% rispetto all’investimento ammissibile, solo per le PMI.
D) Per le imprese di qualunque dimensione, nel limite del 2% rispetto all’investimento complessivamente ammissibile, le spese relative a studi e servizi di consulenza in materia di tutela dell’ambiente e dell’energia, compresi gli audit energetici, direttamente connessi agli investimenti ammissibili. Resta fermo che, per le PMI, tali spese per studi e consulenza concorrono anche al raggiungimento del limite indicato alla precedente lettera C).
AGEVOLAZIONI
Per le spese di cui alla lettera A) si prevede un contributo in conto capitale pari al 30%, salvo quanto successivamente previsto:
• qualora il piano di investimento consista nell’installazione o nella sostituzione di un solo tipo di elemento edilizio definito dall’articolo 2, paragrafo 9, della Direttiva, l’intensità dell’agevolazione non può superare il 25% rispetto alle spese ammissibili;
• l’intensità dell’agevolazione non può superare il 15% delle spese ammissibili qualora il piano di investimento abbia adoggetto edifici appositamente progettati per rispettare le disposizioni dell’Unione Europea in materia di prestazione energetica e consista esclusivamente nell’installazione o nella sostituzione di un solo tipo di elemento edilizio, ai sensi dell’articolo 2, paragrafo 9, della Direttiva.
• l’intensità dell’agevolazione assegnata alle piccole imprese, o a loro aggregazioni esclusive, è aumentata del 20%, mentre alle imprese di media dimensione l’agevolazione è aumentata del 10%;
• l’intensità dell’agevolazione è aumentata del 15% qualora il piano di investimento miri a migliorare l’efficienza energetica degli edifici esistenti, laddove lo stesso determini un miglioramento della prestazione energetica dell’edificio o della parte interessata dall’intervento misurata in energia primaria di almeno il 40 % rispetto alla situazione precedente all’investimento. Tale elemento di premialità non si applica qualora il progetto di investimento non migliori la prestazione energetica dell’edificio oltre il livello imposto dalle disposizioni dell’UE in termini di prestazione energetica, la cui entrata in vigore è prevista entro 18 mesi dal momento in cui l’investimento è attuato e completato;
• l’intensità dell’agevolazione è aumentata del 15% per investimenti effettuati in zone assistite che soddisfino le condizioni di cui all’articolo 107, paragrafo 3, lettera a) del Trattato sul funzionamento dell’Unione Europea, e del 5% per investimenti effettuati in zone assistite che soddisfino le condizioni dell’articolo 107, paragrafo 3, lettera c), del medesimo Trattato.
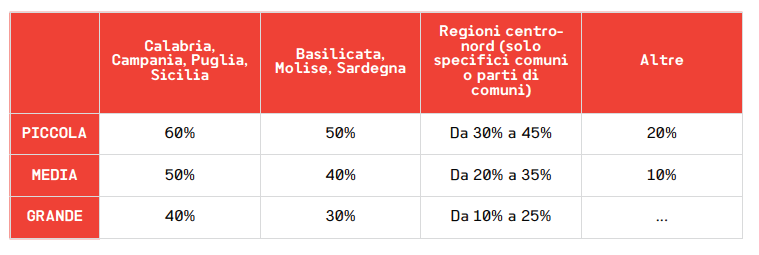
Per le spese di cui al punto B) l’agevolazione nella forma del contributo in conto impianti è pari alla percentuale di seguito indicata in base alla localizzazione dell’investimento: